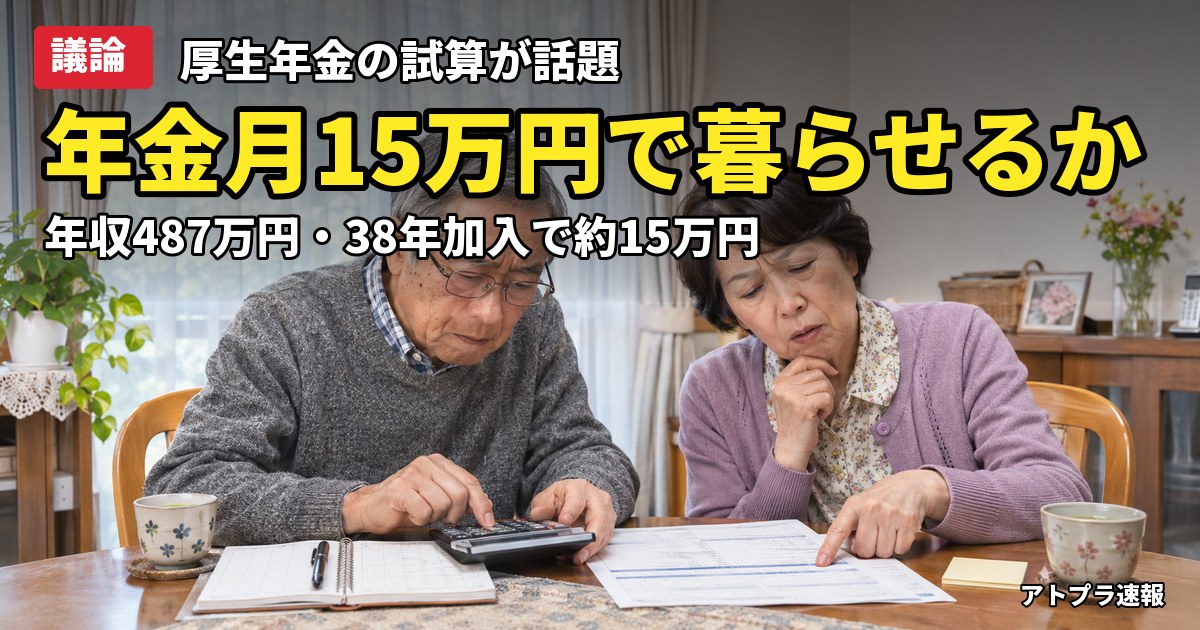
平均年収487万円で38年働いた場合の厚生年金は、基礎年金込みで月約15万1600円、40年なら約15万9600円という試算が報じられた。月15万円に届く年収の目安も示され、加入年数の差が大きいことが分かる。スレでは物価高や手取り、企業年金、生活保護との比較などで議論が広がった。
年金月15万円で暮らせるかへのネットの反応
年収300万〜800万円・加入30〜40年の早見表、月15万円に届く年収は40年なら「約435万円」
同じ式で、年収と加入年数を変えて試算しました。
年収300万円で30年なら月約9万4100円、年収800万円で40年なら月約21万6800円です。年収が100万円違うと、40年の加入で月約1万8000円の差になります。
●月15万円に届く年収の目安
年金月額が15万円に届く年収を、加入年数ごとに逆算すると次のとおりです。
・40年加入:年収約435万円
・38年加入:年収約478万円
・35年加入:年収約552万円
・30年加入:年収約708万円
加入年数が10年短いと、同じ月15万円に届くのに必要な年収が約270万円高くなることがわかりますね。年収だけでなく、加入した年数も年金額を大きく左右します。
ご自身の年金の見込みは、毎年誕生月に届く「ねんきん定期便」や「ねんきんネット」で確かめられます。早見表と見比べて、年収と加入年数のどちらで差が出ているかを見ておくと、働き方を考える材料になります。
全文はソースで 最終更新:11/7(土) 6:55
https://news.yahoo.co.jp/articles/873a47fd42c84ebb83a578542b8e27e2f69664f3?page=2
(老齢基礎年金を含む、試算)
300万円
30年 94100円
35年 109700円
38年 119100円
40年 125400円
400万円
30年 107800円
35年 125700円
38年 136500円
40年 143700円
487万円
30年 119700円
35年 139600円
38年 151600円
40年 159600円
600万円
30年 135200円
35年 157700円
38年 171200円
40年 180200円
800万円
30年 162600円
35年 189700円
38年 205900円
40年 216800円
今の物価高で考えてどーするw
今より物価が安い30~40年後に貰う金額だから安心しろ
さらに税金と社会保険料で2万5千円ほど引かれて手取り13万ほどになるんだぞ!
手取りは11万くらいだろうね
うちの両親が合わせて月35万だし、多少増加するくらいだな
共稼ぎになってるから熟年離婚がなければ割りと楽かもな
年金受給予定額は殆ど標準と変わらない
報酬連動部分なんて殆どなくて、取られ損なだけwww
生涯で考えると大手と中小では収入が段違いすぎる
企業年金の3階建て部分だけで月20万円いく手厚い企業もある
国民年金の1階建部分と厚生年金の2階建て部分合わせるとそるだけで余裕で暮らせる
と思ったけど
平均年収500万に満たない会社じゃ企業年金などあるはずもないか
本人負担 月32,940円
会社負担 月32,940円 計65,880円
計65,880円×12ヶ月 = 年790,560円
年790,560円×40年 = 生涯支払額31,622,400円
給付額 月150,000円 年間1,800,000円
65歳給付から17.568年も掛かる
元を取るだけでも82.568歳まで生きないとならない
会社負担分込み、利率0%で考えるなら、20年も貰えば元は取れる
お前ねんきん定期便見てないか自営か
厚生年金は会社負担分は一切書いてこず さもお得であるかのように擬態してるからな
今給料の18%位が年金 まともなサラリーマンの生涯年収の平均値は大体600万だから
600×0.18×43(大卒65歳まで)4650万だからな
200万/年に貰っても23年は掛けた分 つまり65歳から貰ったら88歳までは生きないと男子は元が取れん
それにお前の前提には存在しないことになってる利息がつく時代だから本来元が取れるまでは更に延びる
>今給料の18%位が年金
その半分は会社負担だろw
その分受けれる給与が減ってんだよアホ
夫婦で今が年金月30万なら何とかなる
他に金融資産からの不労所得があるなら余裕だわ
マクロスライドとか知らない低学歴なの?
マクロ経済スライド
なんで平均寿命が6歳も違うのに
男性と女性の年金額や支給開始年齢が同じなんだよ
15万なら6年で1000万くらい差がでるんだけど
これを差別と言わずになんなのか?
男性には女子供を扶養する義務があるから
ちなみに今日本には100歳以上が10万人いるけど
そのうち男性はほんの1割程度だ
とても平等なんて言えないだろ
【年収798万円以上の厚生年金保険料、27年9月から「3段階で引き上げ」案…厚労省調整】
厚生労働省は、通常国会に提出する年金改革関連法案に関し、年収798万円以上(賞与を除く)の会社員らが支払う厚生年金の保険料を2027年9月から3段階で増額する方向で調整に入った。
29年9月までに現在の月5万9475円から約9000円増やす。
厚生年金の保険料は、月収の水準によって32に区分した基準額である「標準報酬月額」に基づき、算出される。
現在は最も高い区分の基準額は65万円に設定されており、上限の基準額を27年9月に68万円、28年9月に71万円、29年9月に75万円に引き上げる。
これは支給額も増えるの?
負担だけ?
一応試算では数百円増えるらしい
独身だと貯金の中央値100万だぞ
どうやって2000万貯めるの?
70歳から受給なら42%上乗せ
15万から21万超に
年取っても働けるように健康に気をつけるのがよい
今は正社員で厚生年金も払ってるけど
このままいっても月10万くらいしか貰えないわ
どうやって老後生活したらいいねん
NISAと企業型DC(iDeCo)
どちらも運用益非課税だけど毎月絶対使わないお金があるなら最低60歳まで資金ロックされる代わりに税金控除もあるDCじゃない?低年金者なら将来年金受取にしても課税や保険料面でデメリットないし
ただ急な出費に耐えられない資金力ならいつでも売却できるNISAかな
自分は途切れず社会保険かけて無くて、今後70まで会社で加入させてもらってその時でやっと月額14万強と試算が出た
張り合いであり悪あがきでもあるが、あと10年は「社会に必要(と自分で思ってる)」な人材として貢献したい・・
年金をもらえるまで生きてられるかどうかもあやしいのに
そういう話ばかりしてるからおかしくなるんよな?
まるで長生きすることがリスクでしかないように?
年金額は年収より加入年数の影響が大きい、という点は意外と知られていない気がします。みなさんはねんきん定期便の見込額、最近確認しましたか?
引用元:【厚生年金】平均年収487万円で38年働くと年金は月いくら?基礎年金と合わせて約15万1600円、40年なら約15万9600円
元記事:https://news.yahoo.co.jp/articles/873a47fd42c84ebb83a578542b8e27e2f69664f3?page=2

コメント